Point principal : après un an de contrat, vous pouvez changer d’assurance habitation à tout moment, sans frais, avec un mois de préavis. Le point délicat reste la continuité de couverture : souscrivez d’abord le nouveau contrat, puis faites résilier l’ancien.
Depuis 2015, la loi Hamon permet de changer d’assurance habitation à tout moment dès que le contrat a un an. Avant elle, hors changement de situation, seule la date d’échéance ouvrait la porte. La démarche reste simple, mais elle suit un ordre précis : le nouveau contrat d’abord, la résiliation de l’ancien ensuite. Un locataire n’a d’ailleurs même pas le droit d’envoyer seul sa demande. Reste à savoir qui écrit à qui, dans quel délai, et à quelle date s’arrête l’ancienne couverture.
Changer d’assurance habitation : trois portes de sortie, trois délais
La date de signature de votre contrat décide de tout. Après douze mois, la loi Hamon vous libère du calendrier. Avant, il faut viser l’échéance ou invoquer un changement de situation.
| Situation | Quand agir | Effet de la résiliation |
|---|---|---|
| Contrat de plus d’un an (loi Hamon) | À tout moment, sans motif | 1 mois après réception de la demande par l’assureur, avec remboursement de la prime non consommée |
| Première échéance annuelle | Au moins 2 mois avant l’échéance, ou dans les 20 jours suivant un avis d’information tardif | À la date de l’échéance (avis tardif : le lendemain de l’envoi de la demande) |
| Changement de situation | Dans les 3 mois suivant l’événement, justificatif à l’appui | 1 mois après notification à l’assureur |
La première échéance demande le plus de vigilance. L’assureur doit vous rappeler votre droit de résilier par un avis d’information, envoyé au moins 15 jours calendaires avant la date limite. S’il traîne, vous disposez de 20 jours à partir de l’envoi de l’avis. S’il oublie, vous résiliez à tout moment après l’échéance, sans pénalité.
Pour la vente du bien, le décès ou l’aggravation du risque, vous pouvez en savoir plus sur les facilités de changements sur cardif.fr, qui détaille les cas.
Locataire ou propriétaire, deux façons de résilier
Le locataire ne résilie pas lui-même. Selon service-public.gouv.fr, c’est le nouvel assureur qui adresse la demande à l’ancien, puisque l’assurance habitation est obligatoire pour un locataire et que le logement ne doit jamais rester sans couverture. Imaginez un locataire qui résilie seul un lundi, puis subit un dégât des eaux chez son voisin du dessous le jeudi : il n’a plus de contrat pour payer les dommages.
Le propriétaire, lui, garde la main. Il envoie sa demande par lettre, en ligne si le contrat a été souscrit en ligne, ou par tout autre moyen prévu au contrat. Mon conseil : la lettre recommandée avec accusé de réception, qui date l’envoi sans discussion possible. Service-public.gouv.fr met à disposition un modèle de lettre de résiliation.
Les étapes pour changer d’assurance habitation sans perdre un jour de couverture
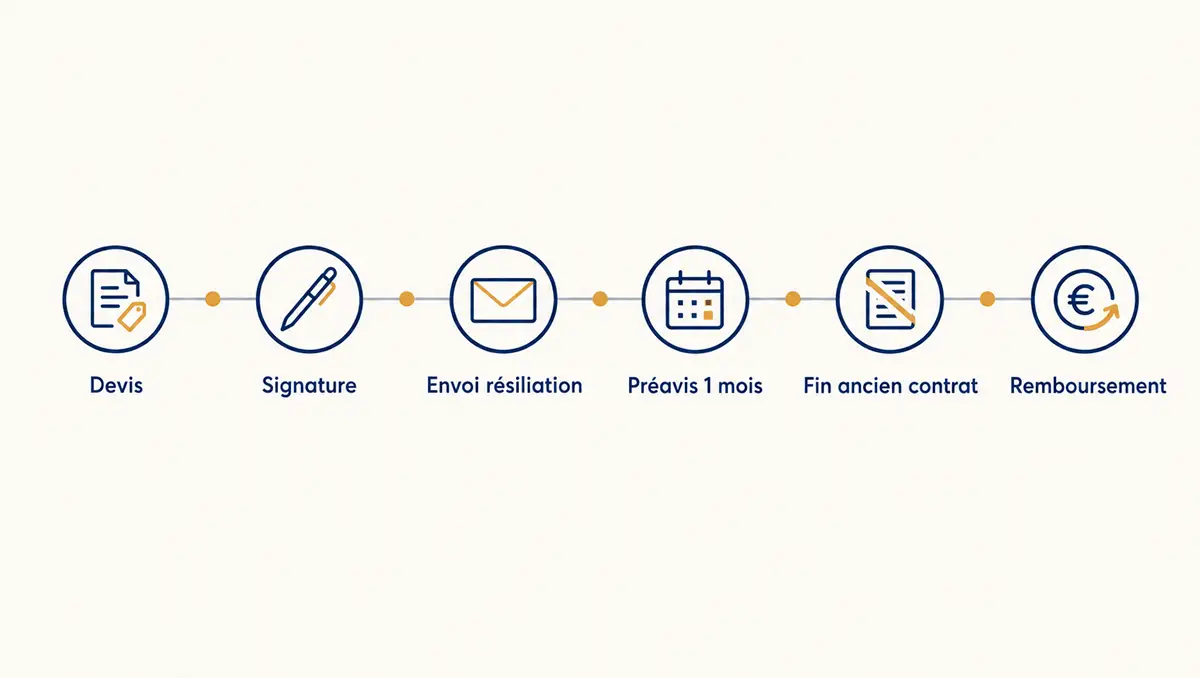
Je vous suggère cette séquence, qui tient compte du préavis d’un mois.
- Relevez la date de signature de votre contrat : au-delà de 12 mois, le calendrier ne vous contraint plus, en deçà, l’échéance annuelle fixe la date.
- Sortez vos conditions particulières et notez le capital mobilier assuré, les franchises et les exclusions, pour comparer les devis sur une base identique.
- Demandez deux ou trois devis, pas davantage, car au-delà les écarts de garanties deviennent difficiles à lire.
- Souscrivez le nouveau contrat avec une date d’effet qui prend le relais de l’ancien le jour où il s’arrête.
- Remettez au nouvel assureur le numéro de l’ancien contrat, le nom de l’ancien assureur, vos coordonnées, une pièce d’identité et un RIB, pour qu’il envoie la résiliation.
- Conservez l’attestation de résiliation et vérifiez le remboursement de la prime non consommée : la loi laisse 30 jours à l’ancien assureur.
Changer d’assurance habitation en cours d’année : les événements qui ouvrent la porte
Un déménagement, un mariage, un changement d’activité professionnelle ou un départ en retraite permettent de résilier hors échéance, même la première année. Vous devez prévenir votre assureur sous 15 jours par lettre recommandée, puis demander la résiliation avant l’expiration des 3 mois qui suivent l’événement. Le justificatif dépend du cas : nouveau bail, quittance de loyer ou facture d’électricité du nouveau logement pour un déménagement.
En cas d’aggravation du risque, l’assureur peut proposer une surprime. Vous avez le droit de la refuser, et le contrat prend alors fin. À mon avis, le déménagement est le meilleur moment pour comparer : l’adresse, la surface et le mobilier changent de toute façon, donc le contrat doit être refait.
Comparer avant de changer d’assurance habitation : franchises et plafonds d’abord
Je vous suggère de commencer par la franchise et les plafonds de garantie, jamais par la prime. Un tarif bas cache parfois des garanties plus minces ou une franchise plus lourde. Le calcul se fait vite : si un contrat coûte 12 € de moins par an mais relève la franchise de 150 € à 300 €, il faut plus de douze ans sans sinistre pour amortir l’écart. Un seul dégât des eaux l’efface.
Lisez aussi la liste des exclusions, là où se jouent les refus d’indemnisation. Et si vous souscrivez en ligne ou par téléphone, de nouvelles règles s’appliquent depuis le 19 juin 2026 : fonction de rétractation gratuite et bien visible sur le site, information précontractuelle renforcée, identification du démarcheur dès le début de l’appel, d’après economie.gouv.fr.
Un dernier point à relire dans votre contrat
Vos conditions générales peuvent prévoir d’autres moyens d’envoi que ceux cités ici, et elles font foi pour les modalités pratiques. Les règles changent : la réforme de la vente à distance du 19 juin 2026 le rappelle. Relisez la fiche du Service Public avant d’envoyer votre demande.
Questions fréquentes
Peut-on changer d’assurance habitation avant un an de contrat ?
Oui, après un changement de situation (déménagement, mariage, nouvelle activité), dans les 3 mois suivant l’événement et avec un justificatif. Sinon, il faut attendre la première échéance annuelle et prévenir 2 mois avant.
Quand la résiliation prend-elle effet ?
Après un an de contrat, 1 mois après la réception de la demande par l’assureur. Celui-ci rembourse ensuite la part de prime correspondant à la période non couverte, sous 30 jours calendaires.
Mon nouvel assureur peut-il résilier l’ancien contrat à ma place ?
Oui, et c’est la règle pour un locataire. Prévoyez le numéro de l’ancien contrat, le nom de l’ancien assureur, vos coordonnées, une pièce d’identité et un RIB.
Risque-t-on de payer deux assurances habitation en même temps ?
Pendant le préavis, oui, sur un mois au maximum. Réglez ce point en calant la date d’effet du nouveau contrat sur la fin de l’ancien.
Que faire si l’assureur n’a pas envoyé l’avis d’échéance ?
Vous pouvez résilier à tout moment après l’échéance, sans pénalité. La résiliation prend effet le lendemain de l’envoi de la demande, et l’assureur rembourse la prime de la période suivante sous 30 jours.